
Fazla Mesai Hesaplama ve Yönetimi: 2026 Türkiye İş Kanunu Rehberi
Fazla mesai ücretini 225 bölenle adım adım hesaplayın: %50 ve %25 zam, 270 saat sınırı, yazılı onay, serbest zaman, denkleştirme ve sık yapılan hatalar.
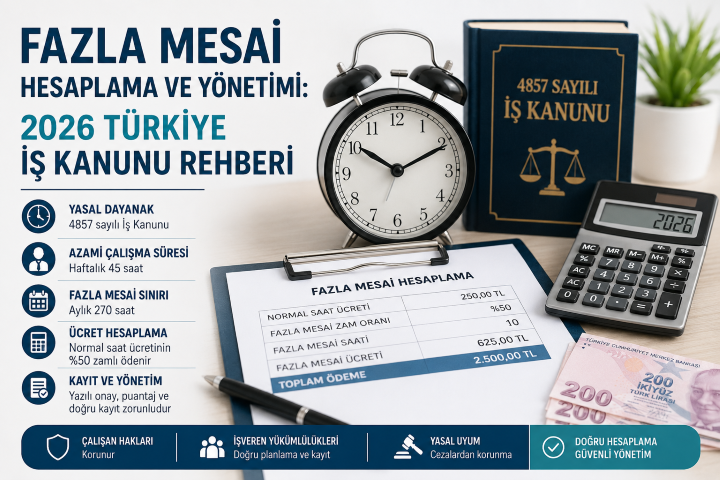
Fazla mesai hesaplama, İK yöneticilerinin en çok hata yaptığı konuların başında gelir. Bir çalışan haftada 45 saatin üzerinde çalıştığında, hesap yanlış yapılırsa hem bordro hatası hem yasal risk ortaya çıkar. Bu rehber, 4857 sayılı İş Kanunu çerçevesinde 2026 itibarıyla geçerli fazla mesai kurallarını, doğru hesaplama yöntemini ve sık yapılan hataları net biçimde açıklıyor.
Fazla Mesai Nedir?
Türk iş hukukunda fazla mesai (kanundaki adıyla fazla çalışma), haftalık 45 saati aşan çalışma süresidir. Bu eşiği geçen her saat fazla mesai sayılır ve ek ödeme gerektirir. Denkleştirme uygulanan işyerlerindeki istisnayı aşağıda ayrıca ele alıyoruz.
Bir de "fazla sürelerle çalışma" kavramı var. İş sözleşmesiyle haftalık çalışma süresi 45 saatin altında belirlenmiş çalışanlar için, sözleşmedeki süreyi aşan ancak 45 saati geçmeyen saatler bu kategoriye girer ve farklı bir ücret katsayısı uygulanır.
Kısaca:
- Fazla mesai: Haftada 45 saatin üzeri — %50 zamlı ücret
- Fazla sürelerle çalışma: Sözleşme süresi ile 45 saat arasındaki çalışma — %25 zamlı ücret
2026 Yılında Yasal Sınırlar
4857 sayılı İş Kanunu'nun 41. maddesi ile Fazla Çalışma ve Fazla Sürelerle Çalışma Yönetmeliği, fazla mesaiye ilişkin temel çerçeveyi belirler. 2026 itibarıyla dikkat edilmesi gereken başlıca sınırlar şunlar:
| Kural | Limit |
|---|---|
| Yıllık fazla mesai üst sınırı | 270 saat |
| Günlük azami çalışma süresi (fazla mesai dahil) | 11 saat |
| Fazla mesai için çalışan onayı | Yazılı onay zorunlu |
| Fazla mesai ücreti katsayısı | Saatlik ücretin %50 fazlası |
| Fazla sürelerle çalışma katsayısı | Saatlik ücretin %25 fazlası |
Yıllık 270 saatlik sınır sert bir tavan: çalışanın onayı olsa bile işveren bu sınırın üzerinde fazla mesai yaptıramaz. Çalışan sınırı aşan fazla mesaiden kaçınabilir ve bu nedenle işten çıkarılamaz. Sınırı aşmak hem idari para cezasına hem de iş uyuşmazlıklarına zemin hazırlar; aşan saatler için fazla mesai ücreti ödeme yükümlülüğü ise ortadan kalkmaz.
Fazla Mesai Hesaplama: Adım Adım
Saatlik Ücret Nasıl Hesaplanır?
Her şey çalışanın saatlik brüt ücretinden başlar. Aylık ücretle çalışanlarda formül şu şekilde işler:
Saatlik ücret = Aylık brüt ücret ÷ 225
225 sayısı iki kabulden gelir: aylık ücret 30 günü karşılar, haftalık 45 saat de altı iş gününe bölündüğünde günlük 7,5 saat eder. 30 × 7,5 = 225. Aynı hesabı iki adımda da yapabilirsiniz: aylık brüt ücreti 30'a bölüp günlük ücreti, günlük ücreti de 7,5'e bölüp saatlik ücreti bulursunuz.
Örnek: Aylık brüt ücreti 30.000 TL olan bir personel için:
- 30.000 ÷ 225 = 133,33 TL/saat
- İki adımda: 30.000 ÷ 30 = 1.000 TL günlük ücret; 1.000 ÷ 7,5 = 133,33 TL
Fazla Mesai Ücreti Nasıl Hesaplanır?
Saatlik ücret elimizde olunca hesap doğrudan yapılır:
Fazla mesai saati başına ücret = Saatlik ücret × 1,5
Fazla sürelerle çalışmada aynı hesap 1,5 yerine 1,25 çarpanıyla yapılır.
Aynı örnekle devam edelim. Çalışan bir haftada 48 saat çalıştıysa 3 saatlik fazla mesai oluşur:
- 30.000 ÷ 225 × 1,5 = 200,00 TL/saat
- 3 saat × 200,00 = 600,00 TL fazla mesai ücreti
Kuruş farkı oluşmaması için çarpımı yuvarlanmamış saat ücretiyle yapın: 133,33 × 1,5 = 199,995 TL eder, kesin sonuç ise 200 TL'dir.
Bu tutar ilgili ayın bordrosuna eklenir. Hesabı aylık bazda yapıyorsanız, her hafta ayrı belirlenen fazla mesai saatlerini toplayıp aynı formülü uygularsınız: aynı çalışanın ay içinde toplam 20 saat fazla mesaisi varsa 20 × 200 = 4.000 TL brüt fazla mesai ücreti ödenir.
Kendi rakamlarınızla denemek için fazla mesai hesaplayıcı aynı 225 bölenini kullanır ve aylık fazla mesai saatinin yıllık 270 saatlik sınıra göre nerede durduğunu da gösterir.
Brütten Nete: Vergi ve SGK Kesintileri
Hesap her zaman brüt ücret üzerinden yapılır; net maaştan başlayan bir hesap hatalı sonuç verir. Bulunan fazla mesai tutarı da brüttür. Fazla mesai ücreti normal ücretin bir parçası olduğu için SGK prim matrahına girer, gelir vergisi ve damga vergisi kesintisine tabidir. Çalışanın eline geçen tutar bu kesintilerden sonra kalır; yıl içinde kümülatif vergi matrahı yükseldikçe aynı brüt fazla mesai daha düşük bir nete dönüşebilir.
Serbest Zaman (İzin) Seçeneği
Çalışan isterse, zamlı ücret yerine serbest zaman kullanabilir. Her fazla mesai saati için 1 saat 30 dakika, fazla sürelerle çalışmada her saat için 1 saat 15 dakika serbest zaman verilir. Yukarıdaki örnekteki 3 saatlik fazla mesai, 4 saat 30 dakika serbest zamana karşılık gelir.
İşveren açısından nakit çıkışını azaltan bir seçenek; ancak tercih çalışanındır. Serbest zamanın altı ay içinde, çalışma süreleri içinde ve ücretten kesinti yapılmadan kullandırılması gerekir; aksi hâlde ücret ödeme yükümlülüğü doğar.
Gece Çalışması ve Hafta Sonu Özel Durumları
Gece çalışması (20.00–06.00 arası) İş Kanunu'nda ayrıca düzenlenmiştir. Gece vardiyasında çalışma süresi 7,5 saati geçemez; Yargıtay uygulamasında bu sürenin üzerindeki çalışma fazla mesai olarak değerlendirilir.
Hafta sonu çalışması ise tek başına ayrı bir ödeme kalemi değildir. Cumartesi birçok işyerinde normal iş günüdür; haftanın hangi gününde yapılırsa yapılsın çalışılan saatler haftalık 45 saatlik toplama girer ve bu toplamı aşan kısım fazla mesai olarak ödenir. Yedi günlük dönemde verilmesi zorunlu olan kesintisiz 24 saatlik hafta tatilinde çalıştırma ise ayrıca değerlendirilir; bu çalışmayı puantajda ayrı bir kalem olarak kaydedin.
Ulusal bayram ve genel tatil günleri farklı bir kurala bağlıdır. İş Kanunu'nun 47. maddesine göre bu günlerde çalışan personele, o günün ücretine ek olarak çalışılan her gün için bir günlük ücret daha ödenir. Bu ek ödeme, fazla mesai ücretinden ayrı bir kalemdir.
Vardiyalı Çalışma ve Denkleştirme
Vardiyalı ya da esnek saatli çalışanlarda da ölçü tek tek vardiyalar değil, haftalık toplam çalışma süresidir. Günlere dağılım değişse bile iki kural sabit kalır: günlük çalışma fazla mesai dahil 11 saati geçemez ve haftalık 45 saati aşan kısım fazla mesai olarak ödenir. Toplam hesaplanırken plandaki vardiya saatine değil, fiilen çalışılan süreye bakılır: giriş-çıkış kayıtlarından ara dinlenmeler düşülür, işin gereği olarak devir-teslim için erken gelinen ya da geç çıkılan süreler ise çalışmaya eklenir.
Bu kuralın istisnası denkleştirmedir. Tarafların yazılı anlaşmasıyla haftalık çalışma süresi günlere farklı dağıtılabilir; bu durumda iki aylık dönemde haftalık ortalama 45 saati aşmadıkça, bazı haftalarda 45 saatin üzerine çıkılması fazla mesai sayılmaz. Denkleştirme süresi toplu iş sözleşmesiyle dört aya kadar uzatılabilir. Dönem sonunda ortalama 45 saati aşıyorsa aşan kısım fazla mesai olarak ödenir. Denkleştirme uygulayan işyerlerinde takip haftalık değil, dönemsel toplam üzerinden yapılmalıdır.
İşverenlerin Sıkça Yaptığı Hatalar
Fazla mesai yönetimindeki hataların büyük çoğunluğu kayıt ve hesaplama süreçlerinden kaynaklanır.
1. Yazılı onay almadan fazla mesai yaptırmak İş Kanunu fazla mesai için çalışanın onayını şart koşar; yönetmelik bu onayın yazılı alınmasını ve özlük dosyasında saklanmasını öngörür. Bu adımı atlamak, iş uyuşmazlıklarında işvereni savunmasız bırakır.
2. Yıllık 270 saatlik sınırı takip etmemek Üretim ve lojistik gibi yoğun sektörlerde bu sınır fark edilmeden aşılabilir. Aylık takip yetmez; kümülatif yıllık toplamı sürekli izlemek gerekir.
3. Saatlik ücreti yanlış bölenle hesaplamak Bazı işverenler günü 8 saat sayıp aylık ücreti 240'a böler, bazıları da 45 saati ayın ortalama hafta sayısıyla (52 ÷ 12 ≈ 4,33) çarpıp yaklaşık 195'e böler. 30.000 TL brüt maaşta 240'a bölmek saatlik ücreti 125 TL'ye düşürür, 195'e bölmek 153,85 TL'ye çıkarır; doğru bölen olan 225 ile sonuç 133,33 TL'dir. Bu fark, yüzlerce çalışanı olan bir şirkette her ay bordroya taşınır.
4. Fazla sürelerle çalışmayı fazla mesaiyle karıştırmak Sözleşmede 40 saatlik çalışma öngörülen bir personelin 43 saat çalışması, %50 değil %25 zamlı ücret gerektirir. Aynı kişi 48 saat çalıştıysa hesap ikiye bölünür: 41 ile 45. saatler arasındaki 5 saat %25, 45'i aşan 3 saat %50 zamla ödenir. Bu ayrımı gözden kaçırmak eksik ya da fazla ödemeye yol açar.
5. PDKS verilerini bordroyla senkronize etmemek Giriş-çıkış kayıtları ile bordro hesaplamaları farklı sistemlerde tutulduğunda veriler çakışır. Sonuç: hatalı ödeme ve denetim riski.
Giriş-çıkış verisini bordroya hatasız taşımanın yollarını İK yazılımı ile bordro hatalarını önleme yazısında ayrıntılı ele aldık.
Fazla Mesai Yönetimini Nasıl Otomatikleştirirsiniz?
Fazla mesai hesabını Excel'de yapmak hata riskini artırır ve denetim sırasında sizi savunmasız bırakır. Birden fazla lokasyonu veya vardiya sistemi olan şirketlerde manuel takip zaten sürdürülebilir değildir.
HR&Tomorrow, PDKS cihazlarıyla entegre çalışarak giriş-çıkış verilerini otomatik alır ve fazla mesai saatlerini anlık hesaplar. Bordro modülü bu verileri doğrudan kullandığı için PDKS kaydı ile bordro arasında manuel veri girişi kalmaz.
Platforma hrandtomorrow.com üzerinden ulaşabilir, İK modüllerini inceleyebilirsiniz.
Otomatikleştirilen başlıca süreçler:
- PDKS cihazlarından gelen verilerle saatlik çalışma takibi
- Haftalık 45 saatlik eşiği aşan süreleri otomatik işaretleme
- Yıllık 270 saatlik sınıra yaklaşıldığında yöneticiye uyarı gönderme
- Hesaplanan fazla mesai ücretlerini bordro modülüne aktarma
- SAP, Oracle, Microsoft ve diğer ERP sistemleriyle veri senkronizasyonu
Vardiya planlama ve puantaj yönetimi de aynı platform üzerinde çalıştığı için bir çalışanın haftada kaç saat çalıştığını tek ekrandan görebilirsiniz. İK analitiği araçlarıyla fazla mesai eğilimlerini departman bazında izlemek de mümkün.
Birden fazla mağazası veya şubesi olan perakende ve lojistik şirketleri için bu tür merkezi takip özellikle değerli. Her lokasyonun verisini ayrı ayrı toplamak yerine tek panelden yönetirsiniz.
Sıkça Sorulan Sorular
Fazla mesai için çalışanın onayı zorunlu mu? Evet. 4857 sayılı İş Kanunu'nun 41. maddesi fazla mesai için çalışanın onayını şart koşar; Fazla Çalışma ve Fazla Sürelerle Çalışma Yönetmeliği bu onayın yazılı alınmasını öngörür. Onay vermemiş çalışan fazla mesaiye zorlanamaz; fiilen yaptırılmış fazla mesainin ücreti ise her durumda ödenir.
Yıllık fazla mesai sınırı kaç saattir? Yıllık fazla mesai üst sınırı 270 saattir ve 2026'da da geçerlidir. Çalışan bu sınırı aşan fazla mesaiden kaçınabilir; bu ret işten çıkarma gerekçesi sayılamaz.
Fazla mesai ücreti yerine izin kullandırılabilir mi? Evet. Çalışan isterse, zamlı ücret yerine her fazla mesai saati için 1 saat 30 dakika, fazla sürelerle çalışmada her saat için 1 saat 15 dakika serbest zaman kullanabilir. Bu serbest zamanın altı ay içinde kullandırılması gerekir.
Fazla mesai ile fazla sürelerle çalışma arasındaki fark nedir? Fazla mesai, haftalık 45 saatin üzerindeki çalışmadır ve %50 zamlı ücret gerektirir. Fazla sürelerle çalışma ise iş sözleşmesindeki süreyi aşan ancak 45 saati geçmeyen çalışmadır; burada %25 zamlı ücret uygulanır.
Gece vardiyasında fazla mesai nasıl hesaplanır? Gece çalışması (20.00–06.00) günde 7,5 saati geçemez. Yargıtay uygulamasında bu sürenin üzerindeki çalışma fazla mesai sayılır ve %50 zamlı ücretle ödenir.
Ulusal tatil günlerinde çalışma fazla mesai midir? Tek başına hayır; ulusal bayram ve genel tatil günlerindeki çalışma ayrı bir kategoridedir. Bu günlerde çalışan personele, o günün ücretine ek olarak çalışılan her gün için bir günlük ücret daha ödenir. Bu ödeme fazla mesai ücretinden ayrı bir kalemdir.
Fazla mesai için hangi kayıtlar tutulmalı, ne kadar saklanmalı? Her çalışanın günlük giriş-çıkış saatleri, fazla mesainin başlangıç ve bitişi, yazılı onaylar ve ödeme kayıtları birlikte saklanmalıdır. Sosyal güvenlik mevzuatı bordro ve dayanağı belgeler için 10 yıllık saklama süresi öngörür. Bu kayıtlar, iş uyuşmazlıklarında ve SGK denetimlerinde birincil delil niteliği taşır.
Doğru formül ve güncel yasal sınırlarla fazla mesai hesaplama karmaşık olmak zorunda değil. Asıl zorluk, bu hesaplamaları onlarca ya da yüzlerce çalışan için tutarlı biçimde yapmak ve kayıt altına almaktır. PDKS verilerini bordroyla otomatik entegre eden bir platform kullanmak hem hata riskini azaltır hem de denetim süreçlerinde sizi güvende tutar.